
Capece estima que 4,5 millones de personas utilizan inteligencia artificial en el país y que el 45% ya recurre a estas herramientas para buscar, comparar o recibir recomendaciones de productos y servicios.
La inteligencia artificial comienza a intervenir en distintas etapas del proceso de compra en Perú, desde la búsqueda de productos hasta la comparación de precios y la elección de servicios. El siguiente paso será que estas herramientas puedan ejecutar transacciones y realizar pagos en nombre de los consumidores, una posibilidad que podría ganar mayor presencia en el mercado peruano a partir del 2028.
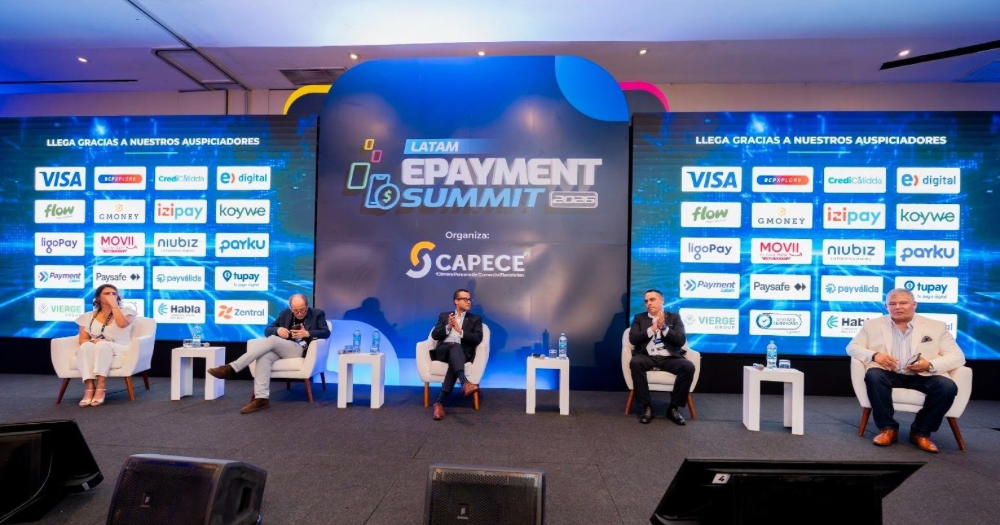
Esta proyección fue parte de los temas abordados en el Latam Epayment Summit 2026, organizado por la Cámara Peruana de Comercio Electrónico (Capece). Durante el encuentro, representantes de empresas de pagos y tecnología analizaron las condiciones que necesita el país para incorporar el comercio agéntico, un modelo en el que agentes de inteligencia artificial pueden tomar decisiones y completar compras siguiendo las instrucciones de los usuarios.
Perú avanza hacia el comercio agéntico: ¿qué falta para que la IA realice pagos?
Helmut Cáceda, presidente de Capece, explicó que algunos mercados desarrollados ya cuentan con agentes capaces de realizar compras y pagos en representación de los consumidores. En América Latina, en cambio, las iniciativas todavía se encuentran en una etapa inicial, principalmente vinculadas al desarrollo de soluciones para pagos. En el caso peruano, el uso de inteligencia artificial se concentra en actividades previas a la transacción.
“Hoy estamos en la fase de descubrimiento, comparación y recomendación de productos y servicios. Los pagos son la última parada, no la primera. En los próximos dos años vamos a pasar de agentes que recomiendan a agentes que transaccionan y actúan en nombre del consumidor”, señaló Cáceda.
De acuerdo con estimaciones de Capece, alrededor de 4,5 millones de personas utilizan inteligencia artificial en Perú y el 45% de ellas ya emplea estas herramientas para buscar, comparar o solicitar recomendaciones antes de comprar. El gremio proyecta que el número de usuarios llegará a 10 millones en los próximos tres años.
Sin embargo, el avance hacia las compras automatizadas dependerá de que los consumidores estén dispuestos a delegar decisiones y operaciones financieras. “La IA ya participa en la decisión de compra. El siguiente gran desafío es conseguir que los consumidores confíen en ella para ejecutar el pago. Y esa confianza no la construye una empresa sola: la construimos como industria”, agregó el presidente de Capece.
Confianza, seguridad e infraestructura: los desafíos para implementar pagos con IA
Natalia Márquez, country manager de Visa en Perú, sostuvo que la tecnología para permitir que los agentes realicen compras y pagos ya está disponible. No obstante, señaló que su adopción dependerá de que los usuarios tengan claridad sobre los límites de actuación de estas herramientas, los montos que pueden utilizar y las responsabilidades ante una operación no autorizada o un error.
Visa trabaja en cuatro frentes para facilitar este desarrollo: la expansión de la tokenización, que permite utilizar credenciales de pago protegidas; la modernización de los mecanismos de autenticación mediante biometría y passkeys; el fortalecimiento permanente de la ciberseguridad; y la coordinación entre los actores del ecosistema de pagos. Márquez también advirtió que los comercios, bancos, fintechs, adquirentes y billeteras digitales deben contar con sistemas compatibles para procesar estas operaciones.
Desde Izipay, Jorge Valdivia, gerente de estrategia y transformación digital, estimó que el 2028 podría marcar una etapa de mayor desarrollo para el comercio agéntico y acelerar su incorporación en los pagos. Sin embargo, advirtió que la confianza sigue siendo una barrera: según indicó, el 70% de las personas no estaría dispuesto a realizar una compra mediante un agente si no existe una autenticación de identidad suficientemente sólida.
En esa misma línea, Carlos Alcántara, country manager de Kushki, señaló que la implementación de pagos realizados por agentes requiere una infraestructura tecnológica preparada y mecanismos adecuados de gobernanza de la inteligencia artificial. La compañía viene trabajando en capacitación y seguridad para responder a las exigencias de este modelo.
Grandes empresas podrían incorporar pagos agénticos antes que los pequeños comercios
Marilea Saldarriaga, country manager de Flow, consideró que las empresas de mayor tamaño tendrían mejores condiciones para adaptar sus plataformas y habilitar este tipo de operaciones. Por su capacidad de inversión y desarrollo tecnológico, algunas podrían implementar soluciones de comercio agéntico en el 2028 o incluso antes. Los negocios pequeños, en cambio, enfrentarían un proceso de adaptación más prolongado.
“Tenemos muchas empresas que aún ni siquiera hacen pagos digitales. Pedirles que se sumen a una ola cuando todavía no tienen el paso cero resuelto les va a tomar un poco más de tiempo”, explicó Saldarriaga. También señaló que las soluciones deberán reconocer los distintos medios de pago utilizados en cada mercado. Aunque las tarjetas tienen un papel importante en el comercio agéntico a nivel internacional, en Perú las billeteras digitales tienen una presencia relevante.
La adaptación también implica que los productos y servicios puedan ser identificados por los sistemas de inteligencia artificial. Durante el encuentro, Capece señaló que alrededor de 700.000 tiendas venden a través de redes sociales en el país. Muchas de ellas reciben pagos mediante billeteras digitales, pero no cuentan necesariamente con información comercial estructurada que permita a los agentes identificar sus productos, precios y disponibilidad. Cáceda advirtió que los catálogos desordenados o la información desactualizada podrían hacer que estos negocios no aparezcan entre las opciones consideradas por los agentes.
Harold Sotomayor, country manager de Payment Latam, planteó que el 2030 podría ser el año en que Perú cuente con una infraestructura ampliamente preparada para operar con inteligencia artificial. No obstante, sostuvo que las empresas deben comenzar desde ahora a fortalecer sus capacidades tecnológicas y sus sistemas de ciberseguridad. Así, mientras el 2028 aparece como un horizonte para acelerar los pagos agénticos, su implementación dependerá de la preparación de los comercios, la infraestructura disponible y la confianza de los consumidores.