
Un estudio de Worldpanel by Numerator revela que las marcas que ganan volumen destacan por su desempeño en los canales donde ya están presentes, más que por ampliar su cobertura.
De acuerdo con la investigación “Omnichannel – Where Volume is Won”, realizada por la consultora empresarial Worldpanel by Numerator, las ventas de productos de la canasta de consumo del hogar (FMCG) en unidades registraron un incremento de 1.8% en Perú entre julio de 2025 y junio de 2026.
Este resultado ubica al mercado peruano por encima de Brasil (+0.1%), Chile (-0.7%), Bolivia (-1.0%) y Argentina (-1.7%), y únicamente detrás de Colombia (+3.2%), Ecuador (+2.0%) y México (+1.9%).
Así lo detalla el estudio regional, elaborado a partir del análisis de 21 canales en nueve mercados de Latinoamérica.
En el caso peruano, el avance estuvo liderado por los discounters, establecimientos de venta al por menor que ofrecen productos a precios más bajos que otros competidores como supermercados.
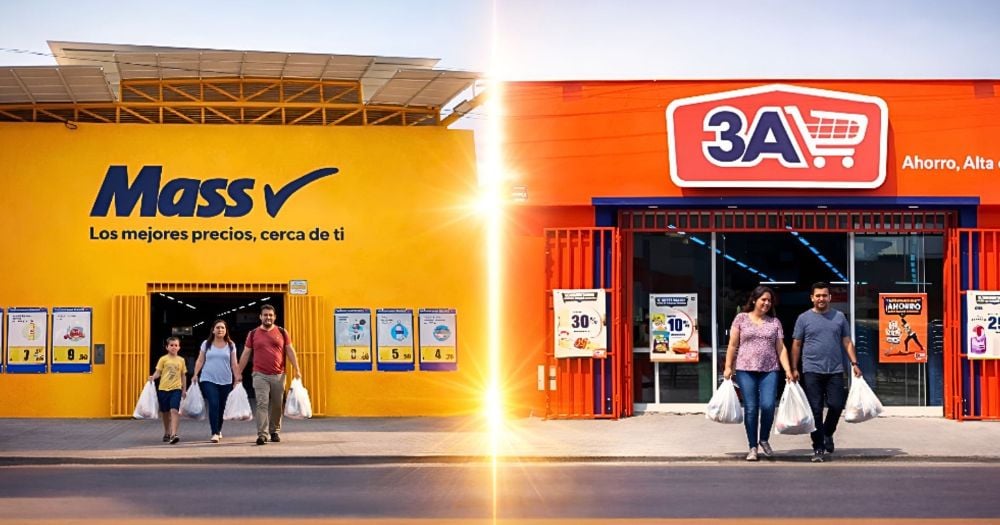
Estas tiendas de descuento aportaron +0.9 puntos porcentuales (p.p.) a la variación del mercado, mientras que los minimarkets y el comercio electrónico sumaron +0.1 p.p. cada uno.
La importancia de los canales emergentes en la región
A escala regional, la investigación identifica una brecha marcada entre el desempeño de las marcas, con variaciones que van desde crecimientos de +177% hasta caídas de -40%.
En el 75% de las categorías evaluadas, los minimarkets, discounters y el comercio electrónico concentran en conjunto la mitad o más del crecimiento en unidades.
Cada canal responde a dinámicas distintas: El comercio electrónico explica el 58% del crecimiento regional mediante la atracción de nuevos compradores. Por otro lado, los discounters avanzan gracias a una mayor frecuencia de compra. Sin embargo, los minimarkets combinan ambos factores.
Por países, los minimarkets aportan +1.8 p.p. tanto en Brasil como en Argentina; los discounters lideran en Colombia (+2.5 p.p.) y Ecuador (+2.8 p.p.); y el comercio electrónico destaca en Chile (+1.4 p.p.).
Profundidad por canal y criterios de elección del comprador
Aunque el 63% de los consumidores latinoamericanos compra en ocho o más canales al año, el estudio demuestra que ganar volumen no requiere ampliar la distribución.
Las marcas que crecen destacadamente son adquiridas en un promedio de 2.5 canales, frente a los 2.4 canales de las marcas en declive.
La diferencia reside en su rendimiento interno: Las primeras aumentan sus unidades vendidas en el 82% de los canales donde operan, mientras que las que caen a doble dígito solo lo logran en el 18%.
“El consumidor latinoamericano es cada vez más omnicanal, pero eso no significa que las marcas necesiten estar presentes en todos los canales para crecer. Nuestro estudio muestra que las marcas con mejor desempeño no necesariamente tienen una distribución más amplia. Lo que las diferencia es su capacidad para generar crecimiento en los canales donde compiten. No se trata solo de estar en el lugar correcto, sino de saber cómo competir y ganar en ese espacio”, destacó Hamilton Gomes, Account Manager Latam de Worldpanel by Numerator.
Finalmente, el reporte precisa que el crecimiento exige atender los factores que definen la compra: si bien la marca representa el 31% de la decisión inicial, el sabor o fragancia (25%) y el formato de empaque (19%) concentran en conjunto el 44%, frente a un 8% atribuido al precio.